【第121回】永久保存版!目標金額達成!!:ニッコマ卒が1000万円まで何年?⇨6年3カ月でした。
どもども。久々の投稿になりましたけど、淡々と目標に向けて進めておりました。
結論からまず言います。1000万円は達成しました。
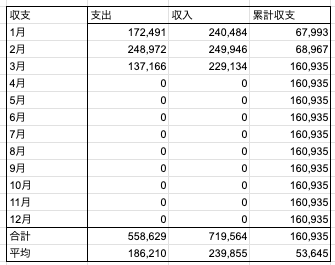
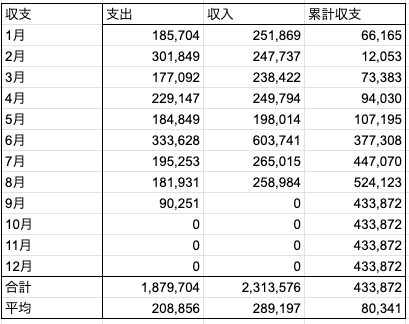
順番に晒していくと、ここ3カ月の簡易収支は以下の通りです。
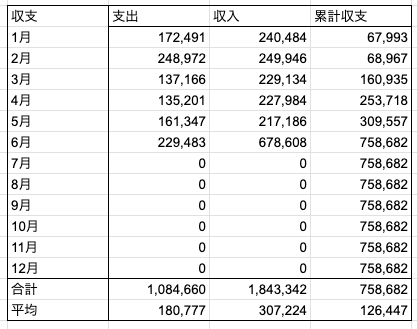
ここ3カ月で+597,747円です。3月末時点で残り50万円程だったので簡易収支から見てもプラスになりそうなことがわかります。
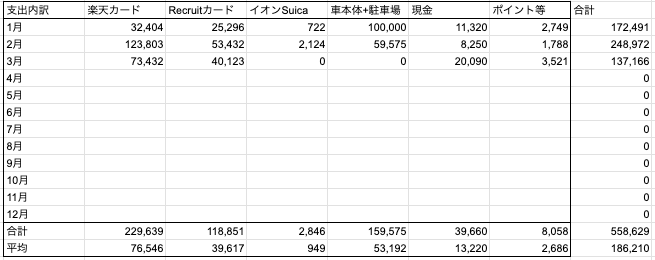
次に支出の内訳です。
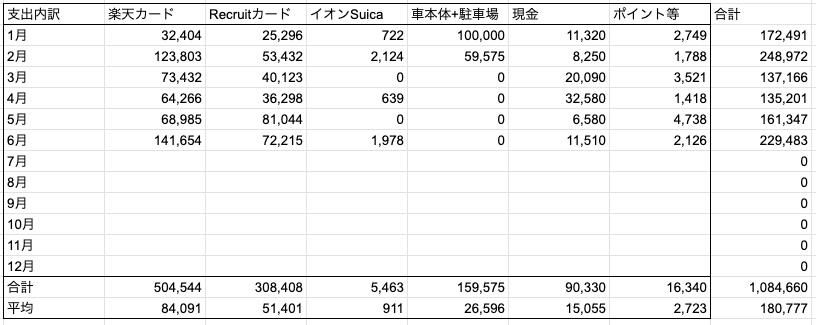
今年は車代の計上が終わってからものすごくペースが上がりました。予想通りの結果となっています。次に収入について
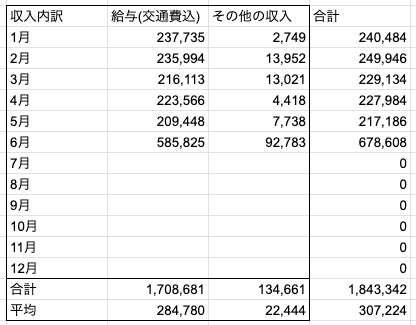
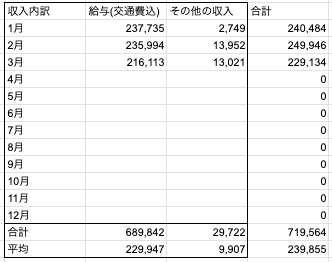
毎月の給料については安定しています。残業代が増えるか帰省旅費の支給があるかくらいでしか変わりません。ボーナスは前回より査定が悪かったため減額となっています。その分とまではいきませんが、配当収入は過去最高となりました。投資先の利益の拡大による増配の影響を受けています。今後もこの傾向は続いていくと思います。
最後に貯蓄額の発表です。
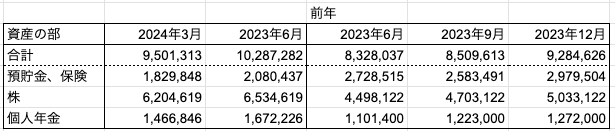
10,287,282円です。前年同期比+1,959,245円です。ここ一年の収入(交通費等を含む)が3,803,578円だったので、手取りに対して残った金額は51.5%でおおよそ収入の半分が貯蓄できていることになります。
また社会人6年3カ月で達成となるので10,287,282÷75=137,163円/月でした。
当面はマイナスにならない限り1000万円超をキープはずです。しかし念の為、この家計簿は更新して時期見ながらご報告します。
今後の目標としては、2000万円という目標に向かうわけですけど、次に関しては株式の評価益などを含む形にします。
その基準に照らし合わせると現時点で
株式が13,289,756円で、個人年金等が1,672,226円で、預貯金が2,080,437円で合計17,042,419円(概算値)です。主に株高の影響でここまで来れてますけど、既に85%まで来ていると考えるとすぐに達成しそうですね。また不定期に更新したいと思います。
ではまた。
【第120回】社会人6年(72カ月)のリアル:ニッコマ卒が1000万まで何年?
どもども、2024年も4分の1が終わったので計算してみたいと思います。
ここ最近支出が多いのですが、2月で車代の計上が終わったので、これからペースが上がってくると思います。2月も3月のプラスも月10万円を計上していたらプラスにはなっていなかったので、ここの値は大きいですね。
貯蓄については個人年金の評価額が非常に順調に上がってきています。
ちなみに株価については既にかなり増えてきているんですが、この1000万貯蓄計画には株価の上昇分は含ちなみに株価については既にかなり増えてきているんですが、この1000万貯蓄計画には株価の上昇分は含めません。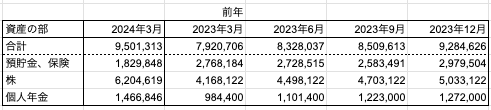
9,501,313円と残り498,687円で、これまでの累計のペースは131,962円/月です。
累計のペースから逆算すると、3.8カ月(今年7月には達成予定)ですが、賞与月である6月に達成する可能性は十分にあります。ちみに株価については既にかなり増えてきているんですが、この1000万貯蓄計画には株価の上昇分は含めません。
ちなみに株価については既にかなり増えてきているんですが、この1000万貯蓄計画には受取配当金のみ含めて、株価の上昇分は含めません。
株の時価評価額については累計6,204,619円買付で現在の評価額は 12,220,269円(持株会の端株含む)
既にこの分だけでも1000万円は超えました。これを見ると外貨建て個人年金よりも確定拠出年金でインデックス投資するよりも厳選した個別株での運用の方が上昇率が高いということが見て取れます。
目標は6月までに1000万達成!!
まあぼちぼちやっていきましょ。
【第119回】2024年の貯蓄目標!今年で1000万!:ニッコマ卒が1000万まで何年?
どもども、2024年も早いこと1カ月半くらい経ってます。
相変わらず年初は支出が多いのでなんとか調整をしていこうと思っているのですが、なかなかうまくいきません。今月は赤字になる予定です。黒字でもごくわずかです。
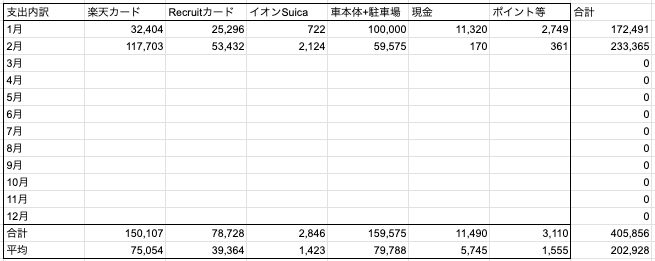
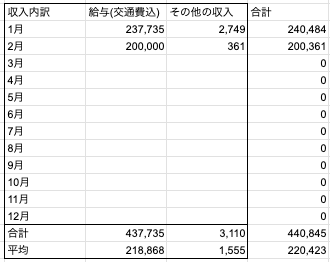
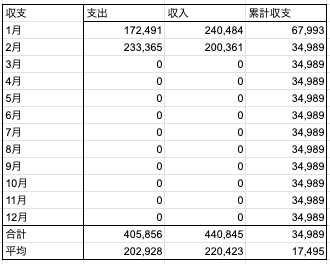
ただ、非常にありがたい朗報があります。
今月でこれまで2020年より計上してきた車の本体代の計上が終了します。
これで月10万の固定費負担が減るため、これまでの一番大きな支出部分が一気に減るわけなので、毎月の赤字体質は改善されます。赤字体質の改善によって、ボーナス月以外でも十分貯蓄ができるようになり、以前のように海外旅行なども気軽に行けるんじゃないかな〜と楽観的に考えています。
そもそも2023年末には9,284,626円と残り72万程だったので、去年並みでも6カ月あれば達成しそうです。しかし、クレジットの支払いなども考慮した純貯蓄ベースでの1000万到達を達成としたいので、純粋に今年の6月に達成しましたとは言えない可能性もあるので、なるべく前倒ししてやっていきたいです。
前段はさておき、社会人6年で貯蓄1000万を達成したいと思います!!
まあぼちぼちやっていきましょ。
笠ブローのテキトー自動貯蓄ツール(2023年12月末時点)
確定拠出年金 月3500円+マッチング拠出3500円=7000円
埼り積立定期 月1万円
マニュライフ生命・個人年金 月1万円 (残り393ヶ月=393万)
オリックス生命 貯蓄型保険 年9万9110円 (残り8年=79万2880円)
退職金相当額 年15万5000円×30%=4万6500円
持株会拠出金 月5.5万+賞与月16.5万×2=年99万+配当金
株式等の配当 年19万3000円予想(税引後:約153,792円)
○それ以外でマイナスにならなければ、合計で年160万円超の自動貯蓄ツールになっています。
【第118回】2023年の貯蓄速報値:ニッコマ卒が1000万まで何年?
2023年も残りわずかですね。
今年はこれまで以上に支出の金額を気にせず生活していたような記憶があります。
固定費の削減はこれまでの策でだいぶ低く抑えられていると思いますが、
流動費の部分をどうにか下げないとこれからは変わらないと思いますね。
まあ赤字になっているわけではないのでこのままでもいいと思いますけどね。
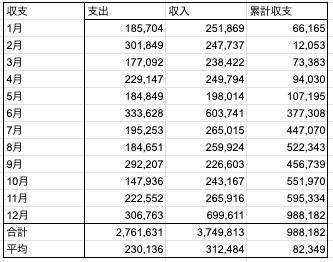
簡易収支上は98万円のプラスとなります。これ以外に個人年金その他諸々があるのでだいぶ上乗せはありますが、社会人になってから一番少ないプラス金額となります。
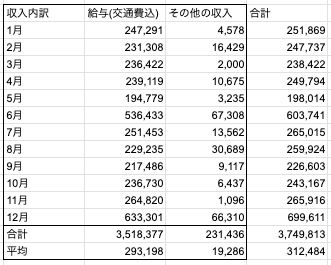
一方収入面も過去最高となりました。ですので収支悪化の要因は圧倒的に支出増です。
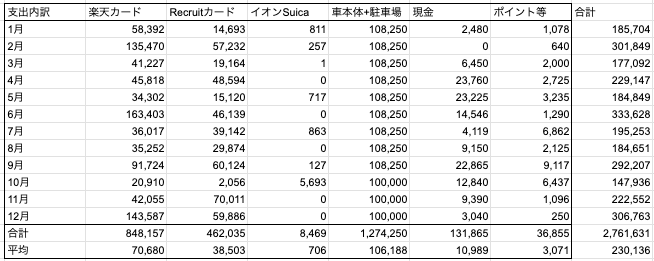
やはり内訳として車代の計上が昨年比15万円増と積み増したことが要因です。
そのほかで十分カバーできると思いながらしていなかったので、結果は結果として受け入れるしかないですね。
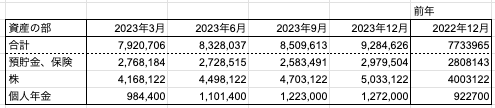
貯蓄としては、9,284,626円で残り70万円程と目標達成まで9合目まで来た感じです。
去年の7,733,965円と1,550,661円増加し、目標であった150万円増加は達成しました。主な要因としては円安米ドル高で個人年金の評価額が上がったことでしょうか。
累計のペースでは134,559円/月になりました。ここ3ヶ月のペースとしては258,337円/月です。ボーナス月があったのでかなりいいペースで進めました。
今後の予想ですが、
(1000万円- 928万4626円) ÷ (928万4626円÷ 69ヶ月) =5.3ヶ月≒6ヶ月弱です。
2024年6月には達成する計算になります。28歳5ヶ月時には1000万に到達できる計算になります。ここからマイナスが続かなければ30歳までに1000万達成は可能だと思います。ただ、おそらく次の6月のボーナスまでは大きな収入もないと思いますのでそれ以前の達成は結構頑張らないと難しいと思います。ただし、大きな支出となっていた車代の計上はあと17万円弱と次の四半期には終了します。その後はペースが上がってくるはずなので、ボーナス前の達成の可能性は若干あると思います。
まあぼちぼちやっていきたいなと思います。
笠ブローのテキトー自動貯蓄ツール(2023年12月末時点)
確定拠出年金 月3500円+マッチング拠出3500円=7000円
埼り積立定期 月1万円
マニュライフ生命・個人年金 月1万円 (残り393ヶ月=393万)
オリックス生命 貯蓄型保険 年9万9110円 (残り8年=79万2880円)
退職金相当額 年15万5000円×30%=4万6500円
持株会拠出金 月5.5万+賞与月16.5万×2=年99万
株式等の配当 年18万6500円予想(税引後:約148,612円)
○それ以外でマイナスにならなければ、合計で年160万円ペースの自動貯蓄ツールになっています。それをあとこなすだけでも2024年には達成しそうですね。
【第117回】2023年11月の報告:ニッコマ卒が1000万まで何年?
急に年末という感じですね。
1年も早いものでなんと今年は2度も異動があり、一度は引っ越しを伴う転任でしたので、すごく濃い1年でした。社会人始まって以来の大きな変化があったなと思います。
貯蓄面では月10万車代を計上していたので、それが重くのしかかっていましたが、今年でほぼ無くなりますので、来年にはペースアップして1000万円に到達するのではと思っております。
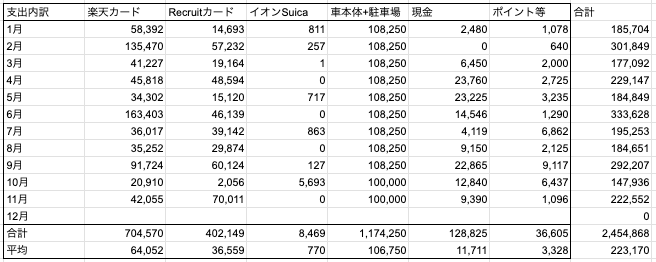
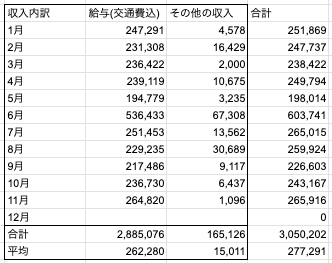
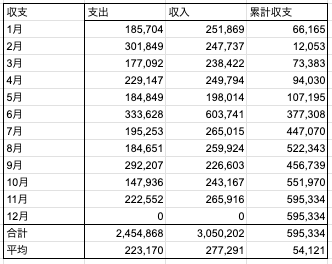
ちなみに今月の収入が多かったのは転勤に伴い一時期は新幹線通勤をしていたのと、引っ越し代が支給されたからであり、継続的に支払われるわけではないため、来月以降は収入がいつも通りにはなると思っております。(もちろん12月は配当の入金やボーナス支給もあるため、貯蓄に弾みが付くとは思います。)
まあぼちぼちやっていきましょ。
笠ブローのテキトー自動貯蓄ツール(2023年9月末時点)
確定拠出年金 月3500円+マッチング拠出3500円=7000円
埼り積立定期 月1万円
マニュライフ生命・個人年金 月1万円 (残り393ヶ月=393万)
オリックス生命 貯蓄型保険 年9万9110円 (残り9年=89万1990円)
退職金相当額 年15万5000円×30%=4万6500円
持株会拠出金 月5.5万+賞与月16.5万×2=年99万
株式等の配当 年18万6500円予想(税引後:約148,612円)
○それ以外でマイナスにならなければ、合計で年160万円ペースの自動貯蓄ツールになっています。それをあと1年こなすだけでも1000万は達成しそうですね。
【第116回】社会人5年半年間のリアル 貯蓄は増えたが…:ニッコマ卒が1000万まで何年?
どもども
早くも社会人5年半が経過し、紆余曲折もありながら、なんとか続けております。
貯蓄計画も少しずつではありますが、進んでおります。
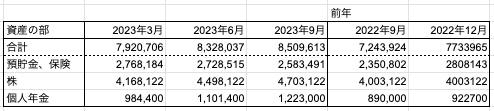
前年同期比+126万5689円となっており、月10万5474円ペースです。
8月まではいいペースでしたが、9月に一気に減速しました。月別は以下の通りです。
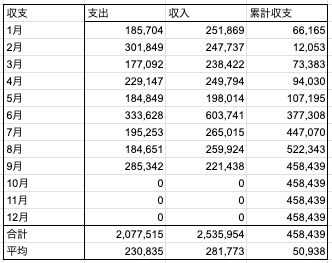
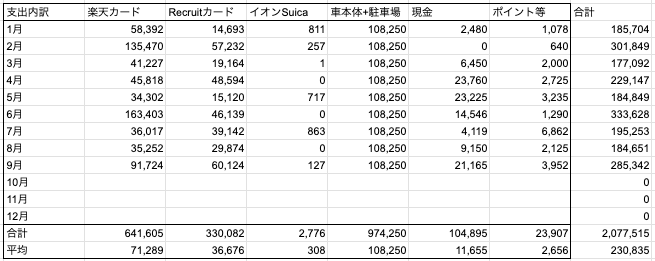
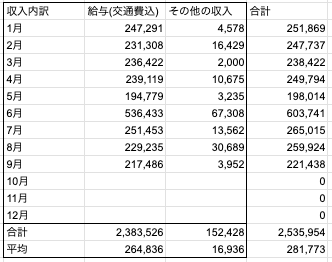
車代46万ほどを計上し終わればなんとか巻き返せそうですね。
累計のペースとしては8,509,613円 ÷ 66ヶ月で 月128,933円となります。1000万まで残り150万を切りました。
今後の予想ですが、
(1000万円- 850万9613円) ÷ (850万9613円÷ 66ヶ月) =11.55ヶ月≒12ヶ月です。
今後も同じペースでできれば12ヶ月後(28歳8ヶ月時)には1000万に到達できる計算になります。30歳までに1000万到達はほぼ確実です。
まあぼちぼちやっていきたいと思います。
笠ブローのテキトー自動貯蓄ツール(2023年9月末時点)
確定拠出年金 月3500円+マッチング拠出3500円=7000円
埼り積立定期 月1万円
マニュライフ生命・個人年金 月1万円 (残り393ヶ月=393万)
オリックス生命 貯蓄型保険 年9万9110円 (残り9年=89万1990円)
退職金相当額 年15万5000円×30%=4万6500円
持株会拠出金 月5.5万+賞与月16.5万×2=年99万
株式等の配当 年18万6500円予想(税引後:約148,612円)
○それ以外でマイナスにならなければ、合計で年160万円ペースの自動貯蓄ツールになっています。それをあと1年こなすだけでも1000万は達成しそうですね。
【第115回】中間報告と9月末の見込み:ニッコマ卒が1000万まで何年?
どもども、笠ブローです。
3ヶ月ごとに区切っていると中間ラップの時期も早いですね。
これまでの収支と見込みを発表します。
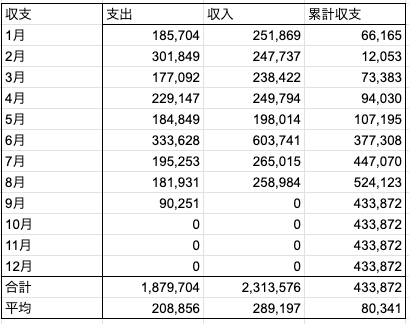
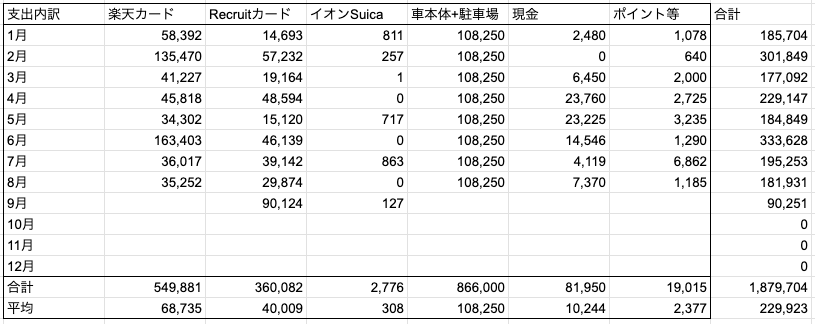
すでに9月に支払いが決まっているものを除けば、これまでで146,815円のプラスとなります。これ以外に個人年金等の加算を考えたらプラス18万程度でしょうか。ボーナスがない中では十分なペースとなります。理由としては7月は物価高の影響もあり、会社から特別支給金があったことによる要因なので、恒常的な要因ではありません。ベースアップもありましたが、物価高によって支出も増えてくるので、一旦目標の1000万までは不要不急な支出は増やさず、貯蓄(投資含む)に回していきたいと思います。
とりあえず、目標達成まで8合目9合目まで来ましたが、一旦株に投資している金額を少し増やしたいと思います。持株会で一定額毎月買っていますが、ある程度現金も貯まっているので、資金効率を上げていくために資産の6〜7割を目処に魅力ある投資先があれば躊躇せず投資していきたいと思います。
まあぼちぼちやっていきましょ。
笠ブローのテキトー自動貯蓄ツール(2023年6月末時点)
確定拠出年金 月3500円+マッチング拠出3500円=7000円
埼り積立定期 月1万円
明治安田じぶんの積立 月1万円 (残り2ヶ月=2万)
マニュライフ生命・個人年金 月1万円 (残り396ヶ月=396万)
オリックス生命 貯蓄型保険 年9万9110円 (残り9年=89万1990円)
退職金相当額 年15万5000円×30%=4万6500円
持株会拠出金 月5.5万+賞与月16.5万×2=年99万
株式等の配当 年18万6500円予想(税引後:約148,612円)
○それ以外でマイナスにならなければ、合計で(一部そろそろ終了となりますが、)年170.9万円ペースの自動貯蓄ツールになっています。
